برای انتخاب صرافی ارز دیجیتال، ابتدا بررسی کنید که شرایط رسمی استفاده و احراز هویت آن با وضعیت شما سازگار است و میتوانید دارایی خود را از مسیر موردنیاز برداشت کنید. سپس هزینهٔ واقعی معامله، نقدشوندگی، امنیت حساب و کیفیت پشتیبانی را مقایسه کنید. پایینبودن کارمزد یا شناختهشدهبودن نام صرافی، بهتنهایی برای انتخاب کافی نیست.
انتخاب مناسب به هدف شما بستگی دارد: خرید تتر و انتقال به کیف پول، فروش رمزارز و دریافت تومان، یا معامله در بازار. این راهنما معیارهای بررسی را توضیح میدهد؛ صرافی مشخصی را تأیید نمیکند و جای بررسی شرایط جاری هر سرویس را نمیگیرد.
ابتدا مشخص کنید از صرافی چه میخواهید
پیش از مقایسهٔ نامها، مسیر استفادهٔ خود را مشخص کنید. این کار کمک میکند امکانات تبلیغشده را با نیاز واقعی خود اشتباه نگیرید.
| هدف شما | چه چیزهایی را بررسی کنید؟ | مقایسه در کجا تمام میشود؟ |
|---|---|---|
| خرید تتر و انتقال به کیف پول | قیمت خرید، کارمزد معامله، هزینه و حداقل برداشت، شبکهٔ انتقال و شرایط واریز مقصد | مقدار خالص تتر دریافتی در کیف پول مقصد |
| فروش رمزارز و دریافت تومان | قیمت فروش، کارمزد معامله، هزینه و شرایط برداشت تومان | مبلغ نهایی واریزی به حساب بانکی |
| معامله در بازار صرافی | عمق بازار، نوع سفارشها، کارمزد سطح حساب و دسترسی به تاریخچهٔ معاملات | موجودی خالص پس از معامله؛ برداشت احتمالی جداگانه بررسی میشود |
ممکن است یک صرافی برای یکی از این مسیرها مناسبتر باشد، اما برای مسیر دیگر نه. بنابراین، انتخاب را با هدف و شرایط خود انجام دهید، نه صرفاً با عنوان «بهترین صرافی».
شرایط استفاده و احراز هویت را پیش از واریز بخوانید
بازشدن سایت یا امکان ساخت حساب، بهتنهایی نشان نمیدهد که اجازهٔ استفاده از همهٔ خدمات را دارید. پیش از انتقال پول یا رمزارز، این موارد را در صفحات رسمی بررسی کنید:
- شرایط پذیرش کاربران بر اساس محل اقامت و مدارک هویتی؛
- مراحل احراز هویت و خدمات قابلاستفاده در هر سطح حساب؛
- محدودیتهای واریز، معامله و برداشت؛
- شرایط مالکیت حساب بانکی و اطلاعات موردنیاز؛
- وضعیت دارایی در صورت محدودشدن حساب یا درخواست مدارک بیشتر؛
- روش ثبت اعتراض و پیگیری مشکل.
اگر دربارهٔ یکی از این موارد ابهام دارید، پیش از واریز از پشتیبانی رسمی پاسخ مشخص بگیرید و پاسخ را نگه دارید. هنگام استفاده نیز تغییر احتمالی شرایط سرویس را در نظر بگیرید.
برای صرافیهای خارجی، مجازبودن استفاده با توجه به محل اقامت و مدارک شما باید جداگانه بررسی شود. استفاده از ابزار تغییر نشانی اینترنتی، جای رعایت شرایط سرویس را نمیگیرد.
مدارک هویتی را فقط از مسیر رسمی و تأییدشده ارسال کنید. درخواست ارسال مدارک به حساب شخصی در پیامرسان، دلیل کافی برای اعتماد نیست.
امنیت حساب را از امنیت صرافی جدا کنید
امنیت حساب شما و نحوهٔ نگهداری دارایی در صرافی، دو موضوع متفاوتاند. فعالکردن کنترلهای حساب مفید است، اما بهتنهایی وضعیت مالی یا امنیت زیرساخت صرافی را تأیید نمیکند.
کنترلهای حساب را بررسی کنید
ببینید صرافی چه امکاناتی برای حفاظت از حساب ارائه میدهد و کدامیک را میتوانید فعال کنید:
- احراز هویت دومرحلهای: ورود یا تأیید عملیات با عامل دیگری علاوه بر رمز عبور؛
- هشدار ورود و برداشت؛
- مشاهده و بستن نشستهای فعال: دستگاهها یا مرورگرهایی که هنوز به حساب وارد هستند؛
- محدودکردن برداشت به آدرسهای از پیش تأییدشده؛
- روش مشخص بازیابی دسترسی در صورت گمشدن تلفن یا عامل دوم.
برای حساب صرافی و ایمیل متصل به آن، رمزهای قوی و متفاوت انتخاب کنید. راهنمای آموزشی Investor.gov نیز استفاده از رمز قوی، احراز هویت چندمرحلهای و مراقبت در برابر فیشینگ را از اقدامات حفاظت از دارایی رمزارزی میداند. فیشینگ یعنی تلاش برای گرفتن اطلاعات حساس با جا زدن یک صفحه یا پیام بهجای سرویس معتبر. [۱]
اطلاعات حساس را در اختیار دیگران قرار ندهید. رمز عبور، کد ورود، کلید خصوصی و عبارت بازیابی کیف پول محرمانهاند. کلید خصوصی امکان کنترل دارایی مربوط را فراهم میکند. عبارت بازیابی نیز مجموعهای از واژههاست که میتواند برای بازیابی دسترسی به کیف پول استفاده شود؛ افشای آن میتواند کنترل دارایی را در اختیار فرد دیگری بگذارد.
دربارهٔ خود صرافی، دنبال شواهد مشخص باشید
بهجای اکتفا به عبارتهایی مانند «امنیت بالا»، این پرسشها را بررسی کنید:
- گردانندهٔ سرویس و راههای رسمی تماس چقدر روشناند؟
- دربارهٔ نگهداری دارایی مشتریان چه توضیح قابلبررسیای ارائه شده است؟
- شرایط استفاده دربارهٔ توقف خدمات، محدودشدن برداشت یا اختلاف با مشتری چه میگوید؟
- اگر رخداد امنیتی گزارش شده، زمان، دامنه و پاسخ رسمی صرافی چه بوده است؟
خبر یک رخداد را بدون توجه به تاریخ و نتیجهٔ بررسی به وضعیت فعلی تعمیم ندهید. در مقابل، نبود خبر منفی نیز اثبات امنیت نیست.
ادعای استفاده از «کیف پول سرد» هم بهتنهایی کافی نیست. این اصطلاح به نگهداری کلیدهای دسترسی بهصورت آفلاین اشاره دارد؛ اما مشخص نمیکند چه سهمی از داراییها با این روش نگهداری میشود یا سایر ریسکهای سرویس چگونه مدیریت شدهاند. نگهداری آفلاین نیز ریسک گمشدن، آسیب یا سرقت ابزار نگهداری را از بین نمیبرد. [۱]
هزینهٔ واقعی را مقایسه کنید، نه فقط درصد کارمزد
برای مقایسهٔ هزینه، مشخص کنید در پایان چه چیزی میخواهید دریافت کنید: موجودی داخل صرافی، رمزارز در کیف پول مقصد یا تومان در حساب بانکی.
- خرید با بودجهٔ ثابت: با کل پرداخت یکسان، پس از هزینههای مرتبط، کدام گزینه تتر خالص بیشتری میدهد؟
- فروش مقدار ثابت: با مقدار تتر یکسان، کدام گزینه تومان خالص بیشتری به شما میرساند؟
- انتقال به مقصد: برای رسیدن مقدار خالص یکسان به مقصد، کل هزینه و شرایط هر مسیر چیست؟
در خرید با بودجهٔ ثابت، منظور از بودجه، سقف کل پرداخت شماست؛ نه فقط ارزش سفارش پیش از کارمزد. اگر هزینهای جداگانه پرداخت میشود، آن را هم در مقایسه وارد کنید.
اجزای هزینه را جدا بررسی کنید
- قیمت اجرای سفارش: قیمتی است که معاملهٔ شما واقعاً با آن انجام میشود. آخرین قیمت نمایشدادهشده در بازار لزوماً قیمت قابلاجرا برای تمام سفارش شما نیست.
- کارمزد معامله: علاوه بر نرخ، مبنای محاسبه و محل کسر آن را بررسی کنید. کارمزدی که از تتر دریافتی کم میشود، با کارمزدی که جداگانه به تومان پرداخت میشود، روش محاسبهٔ یکسانی ندارد.
- اختلاف قیمت خرید و فروش یا اسپرد: فاصلهٔ قیمت قابلخرید و قابلفروش در همان بازار و زمان است. این فاصله را با کارمزد صریح معامله یکی نگیرید.
- لغزش قیمت: تفاوت میان قیمت مورد انتظار و قیمت اجرای سفارش است. این اختلاف لزوماً مبلغی نیست که صرافی با عنوان کارمزد دریافت کرده باشد.
- هزینهٔ برداشت: هزینهٔ خروج دارایی از صرافی است و باید جدا از کارمزد معامله بررسی شود. هزینهٔ برداشت اعلامی صرافی لزوماً برابر هزینهٔ واقعی ثبت تراکنش در شبکه نیست.
- هزینهٔ احتمالی مقصد: ممکن است سرویس مقصد برای واریز یا تبدیل بعدی شرایط یا هزینهای داشته باشد. نامعلومبودن این هزینه به معنای صفر بودن آن نیست.
یک هزینه را دوبار حساب نکنید. اگر محاسبه بر اساس قیمت واقعی اجرای معامله انجام شده است، اثر اسپرد یا لغزش را بدون روش مشخص دوباره از نتیجه کم نکنید. همچنین هزینهٔ شبکه را صرفاً به دلیل وجود این عنوان، دوباره روی هزینهٔ برداشت اضافه نکنید؛ ابتدا روشن کنید هر مبلغ بابت چه چیزی دریافت میشود.
کارمزد صریح معامله ممکن است صفر باشد، اما برای قضاوت دربارهٔ هزینهٔ نهایی همچنان باید قیمت اجرا و سایر هزینههای مرتبط را بررسی کنید.
مقایسه را همشرایط انجام دهید
برای مقایسهٔ دو صرافی، تا حد امکان زمان مشاهده، بازار، مبلغ یا مقدار معامله، نوع سفارش، سطح حساب و مرحلهٔ دریافت نهایی را یکسان در نظر بگیرید. اگر قرار است رمزارز برداشت کنید، شبکه و مقصد نیز باید قابلمقایسه باشند.
اگر فقط نرخ اعلامی کارمزد را بررسی کردهاید، نتیجهٔ شما فقط دربارهٔ همان نرخ است؛ نه دربارهٔ ارزانترین خرید واقعی.
نقدشوندگی و نوع سفارش را متناسب با مبلغ خود بررسی کنید
نقدشوندگی در اینجا یعنی امکان انجام معاملهٔ موردنظر با اثر محدود بر قیمت. برای بررسی آن، فقط به آخرین قیمت معامله نگاه نکنید.
در بازارهای دارای دفتر سفارش، فهرستی از سفارشهای خرید و فروشِ اجرانشده در قیمتها و مقدارهای مختلف وجود دارد. مقدار سفارشهای قابلاستفاده در این سطحها، تصویری از عمق بازار میدهد. ممکن است بهترین قیمت برای بخش کوچکی از سفارش شما کافی باشد و باقی سفارش با قیمتهای دیگری اجرا شود.
بنابراین، نتیجهٔ مقایسه برای یک خرید کوچک لزوماً برای خرید بزرگتر معتبر نیست. دادهٔ دفتر سفارش نیز تصویر همان لحظه است و میتواند پیش از اجرای سفارش تغییر کند.
سفارش بازار و سفارش محدود چه تفاوتی دارند؟
سفارش بازار برای اجرا با سفارشهای موجود بازار ثبت میشود. قیمت نهایی آن به مقدار سفارش، عمق قابلدسترس و شرایط اجرا وابسته است؛ بنابراین نباید آخرین قیمت نمایشدادهشده را قیمت قطعی کل معامله فرض کنید.
سفارش محدود سقف قیمت خرید یا کف قیمت فروش را مشخص میکند. این سفارش میتواند با قیمت تعیینشده یا قیمت بهتر اجرا شود، اما اجرای فوری یا کامل آن تضمین نمیشود.
اگر نرخ کارمزد به نقش میکر و تیکر بستگی دارد، این دو را نیز از نوع سفارش جدا کنید:
- در نقش میکر، سفارش شما به نقدشوندگی دفتر سفارش اضافه میکند.
- در نقش تیکر، سفارش شما از نقدشوندگی سفارشهای موجود استفاده میکند.
سفارش محدود الزاماً میکر نیست؛ اگر هنگام ثبت با سفارش موجود تطبیق پیدا کند، بخش اجراشده ممکن است تیکر محسوب شود. شرایط دقیق اجرا و کارمزد را در راهنمای همان صرافی بررسی کنید.
مسیر برداشت را تا مقصد نهایی بررسی کنید
وجود گزینهٔ برداشت در پنل کافی نیست. باید روشن باشد دارایی با چه شرایطی، چه هزینهای و به کدام مقصد قابلانتقال است.
برداشت رمزارز
پیش از انتخاب صرافی برای خرید و انتقال تتر یا رمزارز دیگر، این موارد را بررسی کنید:
- مبدأ و مقصد از همان دارایی روی همان شبکه پشتیبانی میکنند؛
- واریز در مقصد و برداشت در مبدأ در زمان انتقال فعالاند؛
- حداقل و سقف برداشت مبدأ مشخص است؛
- حداقل واریز مقصد، در صورت وجود، رعایت میشود؛
- هزینهٔ برداشت و روش کسر آن روشن است؛
- هزینهٔ احتمالی مقصد در محاسبه در نظر گرفته شده است؛
- آدرس و ممو یا تگ، در صورت نیاز مقصد، درست وارد شدهاند.
ممو یا تگ شناسهای اضافی است که بعضی سرویسها برای تشخیص حساب دریافتکننده میخواهند.
شبکه و استاندارد توکن را هم یکی نگیرید. برای نمونه، در عبارت «تتر روی شبکهٔ ترون با استاندارد TRC20»، ترون نام شبکه و TRC20 استاندارد توکن است. فقط یکسانبودن نام «تتر» در دو سرویس برای تأیید سازگاری انتقال کافی نیست.
انتقال آزمایشی هم باید شرایط مقصد را داشته باشد. اگر انتقال آزمایشی انجام میدهید، مقدار آن باید پس از کسر هزینهها با حداقلهای مبدأ و مقصد سازگار باشد. مبلغ بسیار کوچک ممکن است شرایط پذیرش واریز را نداشته باشد. انتقال آزمایشی هزینهٔ جداگانه دارد و موفقیت آن نیز تضمینکنندهٔ همهٔ انتقالهای بعدی نیست.
هیچ شبکهای را صرفاً بر اساس شهرت به ارزانی یا سرعت انتخاب نکنید؛ شرایط همان انتقال و پشتیبانی هر دو طرف تعیینکننده است.
برداشت تومان
اگر هدف شما دریافت پول در حساب بانکی است، این موارد را بررسی کنید:
- شرایط حساب بانکی مقصد و تطابق مشخصات صاحب حساب؛
- حداقل و سقف برداشت؛
- هزینهٔ برداشت، در صورت وجود؛
- زمانبندی اعلامی پردازش و تسویه؛
- شرایط توقف، تأخیر یا نیاز به بررسی بیشتر.
تومان حاصل از فروش در حساب صرافی، لزوماً همان مبلغ نهایی واریزی به بانک نیست. زمان ثبت درخواست برداشت نیز با زمان دریافت پول در حساب بانکی یکسان نیست؛ زمانبندی اعلامی را وعدهٔ قطعی تلقی نکنید.
کیفیت پشتیبانی را با پرسش مشخص بسنجید
پیش از انتقال مبلغ اصلی، یک سؤال مرتبط با نیاز خود مطرح کنید؛ برای مثال، دربارهٔ روش کسر هزینهٔ برداشت یا شرایط سطح حساب.
فقط سرعت پاسخ را نسنجید. ببینید پاسخ:
- به سؤال شما مربوط است؛
- شرایط و استثناها را روشن میکند؛
- به راهنمای رسمی ارجاع میدهد؛
- در صورت حلنشدن مشکل، مسیر پیگیری مشخصی دارد.
این بررسی بخشی از ارزیابی اولیه است؛ یک پاسخ خوب برای قضاوت دربارهٔ عملکرد پشتیبانی در همهٔ موقعیتها کافی نیست.
نظر کاربران نیز سرنخ است، نه حکم نهایی. هنگام خواندن یک شکایت، به تاریخ، شرح مشکل، شواهد و نتیجهٔ پیگیری توجه کنید. اطلاعات شخصی یا مدارک دیگران را بازنشر نکنید.
انتخاب محل معامله با انتخاب محل نگهداری یکی نیست
ممکن است صرافی برای انجام معامله مناسب باشد، اما این موضوع بهتنهایی پاسخ نمیدهد که دارایی را برای چه مدت در آن نگه دارید.
در نگهداری امانی، کنترل کلیدهای خصوصی در اختیار ارائهدهندهٔ سرویس است، نه شما. راهنمای Investor.gov هشدار میدهد که در نگهداری نزد شخص ثالث، رخدادهایی مانند هک، تعطیلی یا ورشکستگی ارائهدهنده میتوانند دسترسی به دارایی را به خطر بیندازند. [۱]
در نگهداری شخصی، کنترل کلیدها با شماست، اما مسئولیت حفاظت و بازیابی نیز بر عهدهٔ شما قرار میگیرد. گمشدن اطلاعات بازیابی، افشای آنها یا اشتباه در انتقال میتواند پیامد جدی داشته باشد.
بنابراین، انتقال دارایی به کیف پول شخصی را راهحل بدون ریسک ندانید. تصمیم دربارهٔ محل نگهداری باید با توجه به نیاز، مدت نگهداری و توانایی شما در مدیریت امن کیف پول گرفته شود.
چکلیست پیش از واریز مبلغ اصلی
پیش از انتخاب نهایی، برای این پرسشها پاسخ روشن داشته باشید:
- آیا شرایط رسمی استفاده و احراز هویت با وضعیت شما سازگار است؟
- آیا بازار، دارایی و مسیر برداشت موردنیاز شما پشتیبانی میشود؟
- آیا نرخ و روش کسر کارمزد برای سطح حساب شما مشخص است؟
- آیا هزینه را تا همان مقصدی که نیاز دارید محاسبه کردهاید؟
- آیا قیمت و عمق بازار برای مقدار معاملهٔ شما بررسی شده است؟
- آیا حداقلها، سقفها و محدودیتهای مبدأ و مقصد را میدانید؟
- آیا کنترلهای امنیتی حساب و ایمیل را فعال کردهاید؟
- آیا مسیر رسمی پشتیبانی و پیگیری مشکل را میشناسید؟
- آیا برای محل نگهداری دارایی تصمیم جداگانه گرفتهاید؟
اگر پاسخ یک مورد ضروری روشن نیست، آن را با فرض خوشبینانه جایگزین نکنید. ابتدا ابهام را برطرف کنید.
از کجا شروع کنید؟
ابتدا گزینههایی را کنار بگذارید که شرایط استفاده یا مسیر برداشتشان برای شما مناسب نیست. سپس دو یا سه گزینهٔ باقیمانده را برای یک مسیر مشخص مقایسه کنید: کل پرداخت یا مقدار فروش، دریافتی خالص، شرایط برداشت و ابهامهای باقیمانده. زمان مشاهدهٔ دادههای متغیر را نیز ثبت کنید.
دو صرافی را کنار هم مقایسه کنید
برای بررسی گزینههای خود، به صفحهٔ مقایسهٔ دو صرافی ارز دیجیتال بروید. دو صرافی متفاوت را انتخاب کنید و دکمهٔ «نمایش جدول مقایسه» را بزنید تا اطلاعات ثبتشدهٔ آنها در یک جدول کنار هم نمایش داده شود. فهرست انتخاب فقط شامل صرافیهای منتشرشده در سایت است.
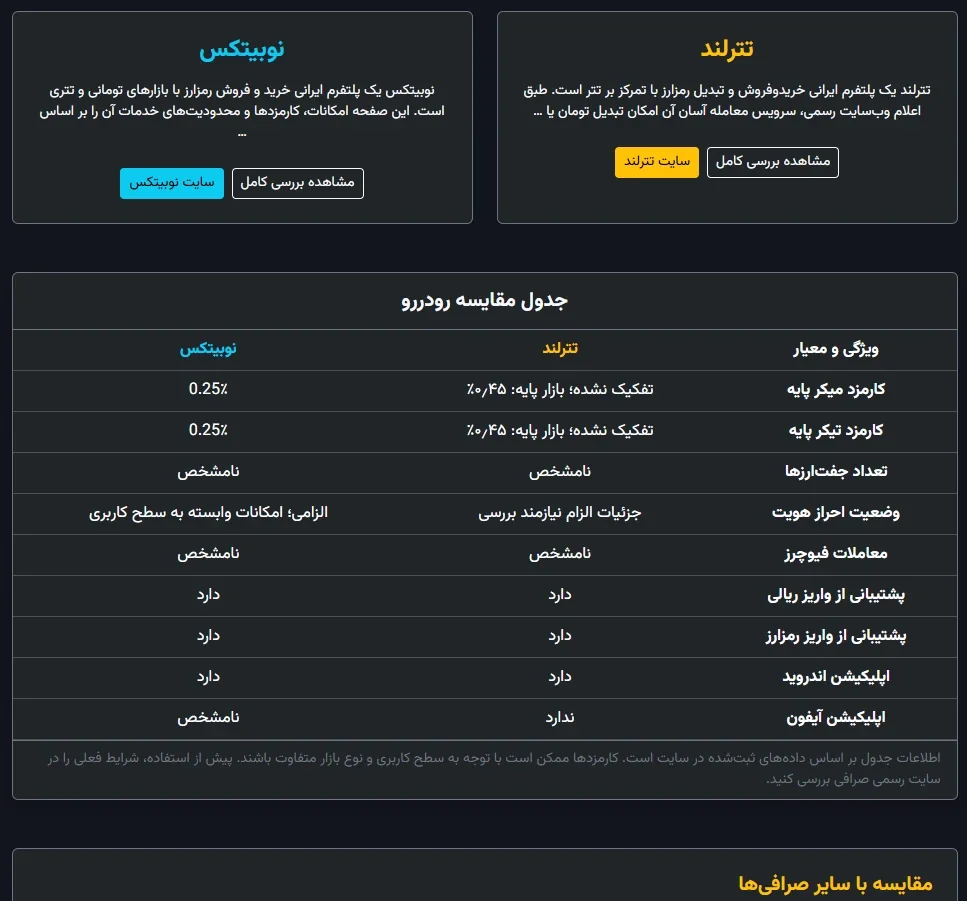
این مقایسه به شما کمک میکند تفاوت اطلاعات و شرایط ثبتشده را بررسی کنید؛ اما هزینهٔ نهایی معاملهٔ شما را محاسبه نمیکند. کارمزدها ممکن است به نوع بازار، سطح کاربری و حجم معاملات وابسته باشند؛ بنابراین، دو عدد پایه لزوماً مستقیماً قابلمقایسه نیستند.
محدودیت این مقایسه: «نامشخص» به معنای تأیید وجود یا نبود یک قابلیت نیست. نمایش اطلاعات نیز تأیید امنیت یا توصیه به استفاده از صرافی نیست. پیش از واریز، شرایط جاری استفاده، نرخ کارمزد متناسب با حساب شما و وضعیت برداشت را در منابع رسمی همان صرافی بررسی کنید.
انتخاب نهایی را بر اساس شرایط استفاده، هزینهٔ واقعی و نیاز عملی خود انجام دهید؛ نه فقط نام برند، تبلیغات یا درصد کارمزد.
این راهنما توصیهٔ خریدوفروش یا تضمین امنیت نیست. انتخاب دقیقتر صرافی میتواند به روشنشدن هزینهها و محدودیتها کمک کند، اما ریسک بازار، خطای عملیاتی و ریسک نگهداری دارایی را از بین نمیبرد.
منبع و دامنهٔ بررسی
-
راهنمای مبانی نگهداری دارایی رمزارزی برای سرمایهگذاران خرد — Investor.gov
این منبع برای توضیح تفاوت نگهداری شخصی و امانی، نگهداری آفلاین، حفاظت از عبارت بازیابی و کنترلهای عمومی امنیت حساب استفاده شده است. تاریخ انتشار منبع: ۱۲ دسامبر ۲۰۲۵؛ تاریخ مشاهده در بازبینی منابع: ۴ نوامبر ۲۰۲۶.
این منبع آموزشی، مبنای تعیین مقررات ایران یا تأیید هیچ صرافی مشخصی نیست. در مقالهٔ حاضر، نرخ جاری کارمزد، شرایط جاری احراز هویت یا قابلیت یک صرافی مشخص گزارش نشده است؛ این موارد باید هنگام انتخاب، از صفحات رسمی همان سرویس بررسی شوند.